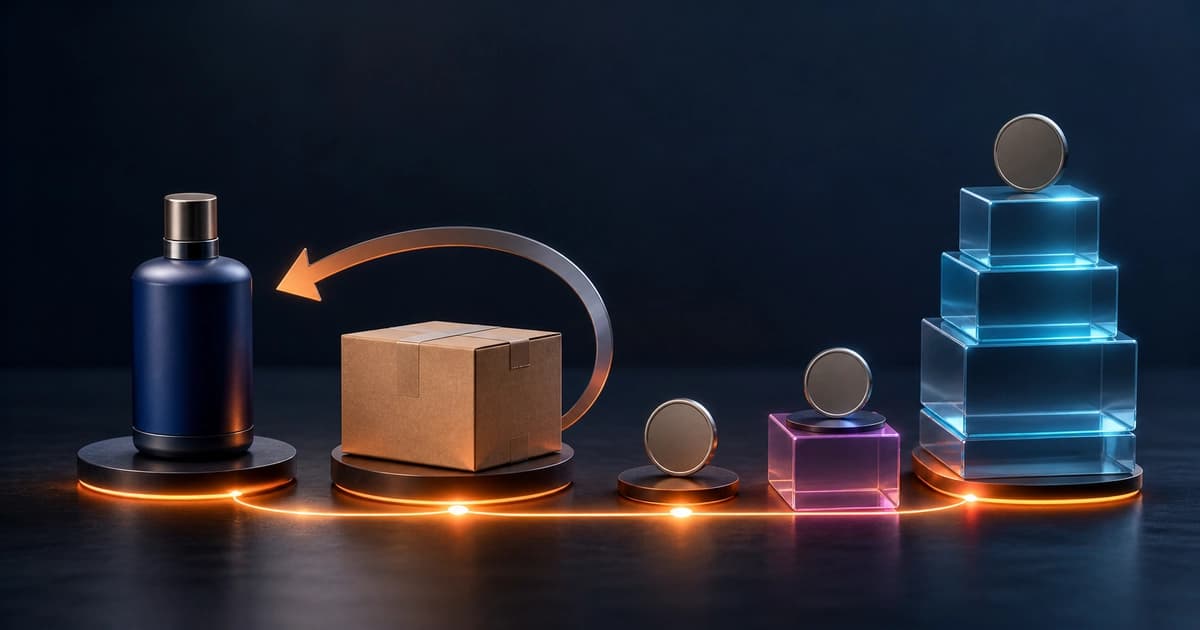
إطار للعمولات يستند إلى هامش المساهمة بعد المرتجعات، لا إلى السعر المعلن، مع أمثلة حسب الفئة والعملاء الجدد والشرائح.
لا ينبغي نسخ معدل عمولة المؤثرين من منافس أو اختياره بناءً على عدد المتابعين. يُحدَّد المعدل المستدام وفق هامش المساهمة لكل طلب مؤهل بعد الخصومات والمرتجعات، مع الحفاظ على الربح الذي تستهدفه العلامة التجارية.
ابدأ بالمعادلة التالية:
الحد الأقصى للعمولة = صافي إيرادات المنتجات − تكلفة البضائع − التكاليف التشغيلية المتغيرة − تكلفة المرتجعات المتوقعة − هامش المساهمة المستهدف − حافز العميل
اقسم هذا الحد على صافي المبيعات الخاضعة للعمولة للحصول على الحد الأقصى للمعدل.
1. حدّد الإيرادات الخاضعة للعمولة
لا تستخدم السعر المعلن. على مستوى كل بند في الطلب:
- افصل الضريبة وفقًا للسياسة.
- احتسب خصومات العلامة التجارية والمنصة.
- اطرح قسيمة العميل.
- اطرح قيمة المرتجعات الكلية أو الجزئية.
- استبعد المنتجات التي تقع خارج نطاق عمل منشئ المحتوى.
يجب أن يستخدم العقد ولوحة معلومات منشئ المحتوى الأساس نفسه. فعبارة «قيمة المبيعات» وحدها تفتح المجال للخلاف حول الضريبة والقسائم والشحن.
2. سجّل التكاليف المتغيرة لكل منتج
إلى جانب تكلفة المنتج، ضع في الحسبان رسوم الدفع والتغليف ودعم الشحن والتكاليف التشغيلية وأعباء الخدمة المتوقعة والمرتجعات الخاصة بكل فئة. استخدم تعريفًا موحدًا لهامش المساهمة بدلًا من توزيع كل تكلفة ثابتة للشركة اعتباطًا.
3. تعامل مع المرتجعات المتوقعة والفعلية كلٌّ على حدة
استخدم معدلات المرتجعات التاريخية المتوقعة لتخطيط الحملات، والمرتجعات الفعلية للتسوية. فإرجاع قطعة أزياء بسبب المقاس لا يترتب عليه الأثر نفسه لإرجاع منتج عناية شخصية مفتوح لا يمكن إعادة بيعه.
يسلط تقرير التجارة الإلكترونية الرسمي لعام 2025 في تركيا الضوء على حجم قطاعي الملابس والأحذية والإكسسوارات، وكذلك أنماط الإلغاء والمرتجعات فيها. لذلك تكون معدلات المجموعات السلعية أكثر فائدة من اعتماد عمولة واحدة على مستوى الشركة كلها.
مثال بالأرقام
افترض أن صافي إيرادات المنتجات بعد الخصم، باستثناء الضريبة، يبلغ TRY 1,200:
| البند | المبلغ |
|---|---|
| صافي إيرادات المنتجات | TRY 1,200 |
| تكلفة البضائع | -TRY 480 |
| رسوم الدفع والتغليف ودعم الشحن | -TRY 150 |
| تكلفة المرتجعات المتوقعة | -TRY 90 |
| هامش المساهمة المستهدف | -TRY 240 |
| قسيمة العميل | -TRY 60 |
| الحد الأقصى لمبلغ العمولة | TRY 180 |
الحد النظري الأقصى هو 15%. وليس على العلامة التجارية استخدام هذا المبلغ كاملًا كمعدل أساسي. ويمكن توزيع المخاطر بذكاء أكبر من خلال معدل أساسي قدره 8%، ومكافأة 3% للعملاء الجدد الذين تم التحقق منهم، وشريحة إضافية قدرها 2%.
أنشئ مصفوفة للمعدلات بدلًا من اعتماد نسبة واحدة
| البُعد | قد يرفع المعدل | قد يخفض المعدل |
|---|---|---|
| المنتج | هامش ربح مرتفع ومخزون موثوق | هامش ربح منخفض ومرتجعات كثيرة |
| العميل | عملية شراء أولى، أو شريحة مستهدفة | عميل متكرر يشتري تلقائيًا |
| منشئ المحتوى | صافي مبيعات مثبت ومرتجعات قليلة | تسرب رموز الخصم، أو زيارات منخفضة الجودة |
| حجم المبيعات | تحقيق شريحة إضافية | ارتفاع ترويجي لمرة واحدة |
| حقوق المحتوى | رسوم ترخيص منفصلة | لا تُضمَّن مطلقًا ضمن العمولة دون توضيح |
حقوق استخدام المحتوى في الإعلانات المدفوعة إذن وقيمة منفصلان عن النشر العضوي بنظام التسويق بالعمولة. لا تدرجها ضمن العمولة دون توضيح.
متى تنجح مكافأة العملاء الجدد؟
إذا كان الهدف هو اكتساب العملاء، فقد يكون معدل أساسي قدره 7% مع مكافأة إضافية للعملاء الجدد الذين تم التحقق منهم أكثر منطقية من دفع 12% عن كل عميل متكرر. تحقّق من التعريف بالرجوع إلى نظام إدارة علاقات العملاء (CRM) أو جهة الدفع المعتمدة، من دون جمع بيانات شخصية لا حاجة إليها.
تجنّب القفزات المفاجئة بين شرائح العمولة
القاعدة التي ترفع معدل الشهر بأكمله من 5% إلى 12% عند بلوغ الطلب رقم مئة تجعل الإنفاق غير قابل للتنبؤ. طبّق المعدل الأعلى على الطلبات التي تتجاوز الحد فقط، أو استخدم مكافأة ثابتة.
اختبر المعدل في ثلاثة سيناريوهات
قد يصبح المعدل المستند إلى متوسط طلب واحد غير مربح عند زيادة الخصومات أو المرتجعات. أعد احتساب عرض منشئ المحتوى نفسه في ظل ثلاثة ظروف:
| السيناريو | الافتراض | الغرض من القرار |
|---|---|---|
| الأساسي | السعر المعتاد والمرتجعات التاريخية ومتوسط قيمة السلة المعتاد | يوضح هامش المساهمة المخطط له |
| الضاغط | خصم أكبر ومرتجعات أكثر ومتوسط قيمة طلب أقل | يكشف مخاطر انخفاض الأداء |
| النمو | عدد أكبر من العملاء الجدد وحزم منتجات | يكشف إمكانية تقديم المكافآت |
إذا كان معدل العمولة الأساسي البالغ 10% يترك هامش مساهمة قدره TRY 160 في الظروف العادية، لكنه يجعل هامش المساهمة سلبيًا في السيناريو الضاغط، فخفّض المعدل أو اقصر أهلية البرنامج على المنتجات ذات الجدوى الاقتصادية المثبتة. وعندما يُظهر سيناريو النمو قيمة قوية للعملاء الجدد، قد تكون المكافأة الثابتة لاكتساب العملاء بعد التحقق منها أكثر أمانًا من رفع المعدل على كل طلب.
وثّق إصدار كل افتراض. عند تغيّر تكاليف الشحن أو الدفع أو معدلات المرتجعات، ينبغي أن تعرض لوحة معلومات منشئ المحتوى تاريخ سريان السياسة المعدّلة. لا تُعِد احتساب الأرباح المعتمدة سابقًا بأثر رجعي وفق معدل جديد.
مثال على التسوية بعد المرتجعات
يبيع منشئ محتوى منتجات مؤهلة بقيمة TRY 1,000 وTRY 800 وTRY 500. عند معدل 10%، تبلغ العمولة المعلّقة TRY 230. إذا أُعيد المنتج البالغ قيمته TRY 800، تصبح العمولة المعتمدة TRY 150. احتفظ بسجل للتعديل يوضح سبب الفرق البالغ TRY 80 بدلًا من حذف السجل السابق.
قائمة التحقق النهائية
- يستند المعدل إلى اقتصاديات المنتج.
- تُحتسب القسائم والشحن والحوافز الأخرى.
- طريقة التعامل مع الضرائب والخصومات واضحة.
- توجد قواعد لفترة المرتجعات والمرتجعات الجزئية.
- يمكن قياس مكافآت العملاء الجدد والشرائح.
- تُسعَّر حقوق الاستخدام بشكل منفصل.
- تستطيع لوحة معلومات منشئ المحتوى توضيح طريقة الاحتساب.
قارن بين الرسوم الثابتة وعمولة المبيعات، ثم قيّم الربحية الحقيقية للحملة بعد المرتجعات.
ابدأ إعداد حساب البائع لإنشاء حملات تسويق بالعمولة مع منشئي المحتوى تستند إلى اقتصاديات منتجات يمكن الدفاع عنها.